

Marco Reis · CEO e editor
Há dez anos estuda e aplica em renda fixa, renda variável e criptoativos, e escreve sobre os produtos que acompanha com o próprio dinheiro. Programador, construiu o site e as ferramentas de redação da Palácio dos Cartões, da qual é CEO. Também corre maratonas.
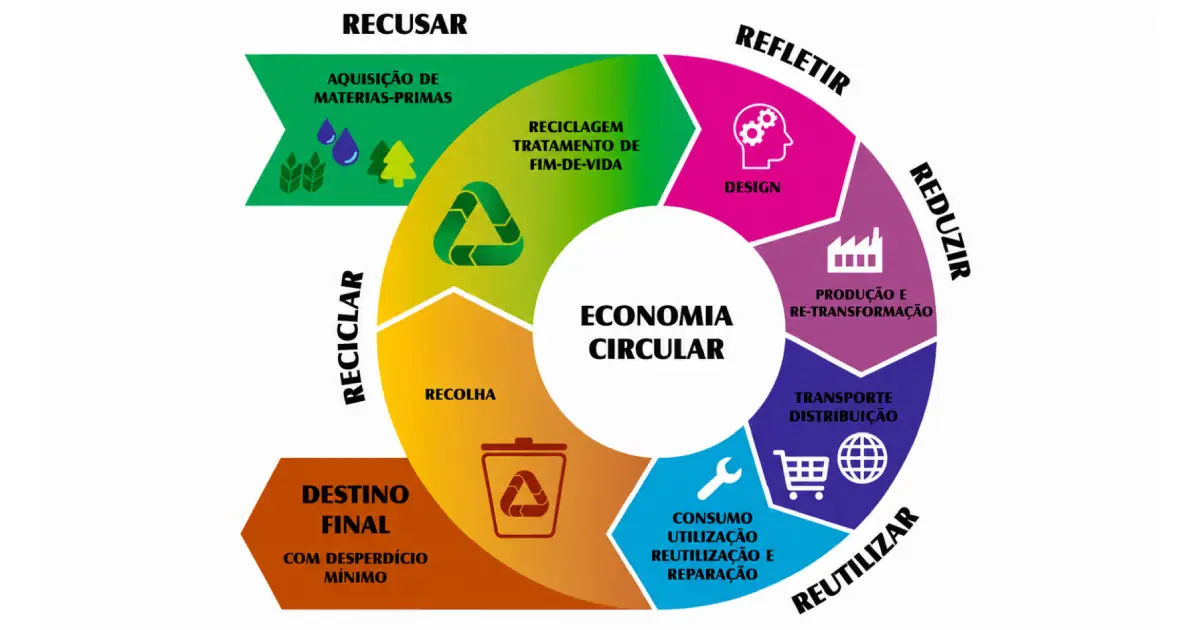
Economia circular é um sistema de produção em que os materiais continuam circulando na economia em vez de virarem descarte. O Decreto nº 12.082/2024 a define como o modelo que associa a atividade econômica à gestão circular dos recursos, com base em três princípios: não geração de resíduos, circulação de produtos e materiais, e regeneração. No Brasil, o conceito deixou o campo da retórica corporativa e virou política pública com plano decenal, incentivo fiscal no IR e um objetivo específico dentro da Taxonomia Sustentável Brasileira.
Economia circular saiu da apresentação de sustentabilidade e entrou na planilha. Dá para datar a virada: quando um conceito ganha decreto presidencial, plano de dez anos, dedução no imposto de renda e um capítulo reservado na taxonomia que vai orientar crédito e emissão de dívida, ele deixa de ser convicção e passa a ser variável de custo.
A tese deste texto incomoda os dois lados. Para quem trata o assunto como modismo: a circularidade já está costurada dentro da política industrial brasileira, e uma parte relevante da regulação que vai afetar margem e capex de setor pesado está sendo escrita agora. Para quem se empolga: o arcabouço está incompleto. A primeira edição da Taxonomia Sustentável Brasileira, concluída em abril de 2026, priorizou apenas mitigação climática, adaptação e redução de desigualdades socioeconômicas, e os critérios técnicos que definem circularidade só estavam previstos para a segunda edição, com conclusão esperada ainda em 2026. Existe rótulo no mercado antes de existir a régua para conferir o rótulo.
O que vem abaixo é o conceito, a diferença prática em relação ao modelo linear e, sobretudo, os pontos exatos em que isso encosta no seu imposto e na sua carteira.
O que muda, na prática, entre o modelo linear e o circular?
O modelo linear é a lógica padrão desde a industrialização: extrair, produzir, consumir, descartar. O material entra na economia uma vez e sai pela porta dos fundos. O modelo circular parte do movimento oposto, em que o resíduo volta ao sistema produtivo e reduz a demanda por recursos naturais.
A definição que vale juridicamente no Brasil é mais estreita que o senso comum. O Decreto nº 12.082/2024 descreve economia circular como o sistema econômico de produção que mantém o fluxo circular de recursos e associa a atividade econômica à gestão circular desses recursos, por adição, retenção ou recuperação de seus valores, com base em três princípios: não geração de resíduos, circulação de produtos e materiais, e regeneração.
Repare no que isso implica. A circularidade começa na prancheta, não no galpão de triagem. O MDIC descreve o novo padrão como o desenvolvimento de produtos mais resilientes e propícios ao compartilhamento, ao reparo, ao reuso, à redistribuição, ao recondicionamento, à remanufatura e à reciclagem.
Reciclagem aparece por último nessa lista. Não é ordem aleatória.
Por que o Brasil transformou economia circular em decreto e plano de 10 anos?
Porque a agenda foi encaixada na política industrial, não na ambiental — e esse detalhe muda quem paga a conta. A economia circular é o Eixo 5 do Plano de Transformação Ecológica, que prevê estímulos regulatórios, fiscais e creditícios para redesenho da produção, reciclagem e reutilização de resíduos. A ENEC é coordenada pelo MDIC e integrada à Nova Indústria Brasil.
O desdobramento operacional veio depois, e é volumoso. O Plano Nacional de Economia Circular traz 18 macro-objetivos e 71 ações para dez anos, com versão final aprovada pelo Fórum Nacional em 8 de maio de 2025, após consulta pública realizada entre fevereiro e março de 2025.
Para quem analisa empresa, a leitura útil não é o mérito ambiental do plano. É que estímulo creditício e regulatório redesenha custo de capital e obrigação de investimento. Também vale a dose de ceticismo: plano decenal é sinalização de direção, e o histórico brasileiro de execução de planos de longo prazo é irregular. Setenta e uma ações no papel não são setenta e uma ações no orçamento.
A reciclagem é o mesmo que economia circular?
Não, e no Brasil a reciclagem é justamente o elo mais frágil.
No panorama com ano-base 2024 da ABREMA, a reciclagem mecânica de resíduos secos alcança 8,7% do total gerado, enquanto a transformação de orgânicos em energia ou composto chega a 11,7%. O dado vem de associação setorial, não de órgão público, e merece ser lido como estimativa.
Do lado da estatística oficial, o serviço avançou mais que o resultado. Pela Munic 2023 do IBGE, dos 5.557 municípios com serviços de limpeza urbana e manejo de resíduos sólidos, 3.364 tinham algum tipo de coleta seletiva — 60,5% do total. A média nacional esconde um país partido:
Sul: 81,9% dos municípios com coleta seletiva
Sudeste: 80,6%
Centro-Oeste: 51,3%
Nordeste: 37%
Norte: 33,5%
Todas as cidades acima de 500.000 habitantes tinham o serviço. Ou seja, o gargalo está no município médio e pequeno, principalmente Norte e Nordeste.
Um alerta de leitura: esse indicador mede a existência do serviço no município, não quanto material efetivamente retorna à indústria. Confundir os dois é o erro mais repetido em conteúdo sobre o tema.
Onde a circularidade encosta no imposto de renda do contribuinte?
Na Lei de Incentivo à Reciclagem, que funciona com a mesma mecânica de outras leis de incentivo: você direciona parte do imposto devido para projeto previamente aprovado, em vez de recolher.
Pelo Decreto nº 12.106/2024, a dedução é limitada a 6% do imposto devido apurado na Declaração de Ajuste Anual, no caso da pessoa física, e a 1% do imposto devido em cada período de apuração trimestral ou anual, no caso da pessoa jurídica tributada pelo lucro real — que ainda fica impedida de deduzir o mesmo valor na determinação do lucro real e da base da CSLL. O apoio precisa ir para projetos aprovados pelo Ministério do Meio Ambiente e Mudança do Clima, dentro de oito finalidades listadas no decreto, entre elas infraestrutura de cooperativas de catadores, aquisição de equipamentos e veículos para coleta seletiva e incubação de pequenas empresas de reciclagem.
Há uma pegadinha de calendário. O decreto é de julho de 2024, mas os procedimentos de apresentação, análise, aprovação e prestação de contas só foram fixados pela Portaria GM/MMA nº 1.250/2024, e a Agência Câmara registra que a regulamentação que efetivamente destravou o uso do benefício saiu apenas em dezembro de 2024, reduzindo a vigência prática para cerca de dois anos.
O desenho pode mudar em breve. A Câmara aprovou em 8 de julho de 2026 o PL 1.361/2025, que torna permanentes os incentivos e eleva de 1% para 4% a dedução da pessoa jurídica; o prazo atual dos benefícios se encerraria em 31 de dezembro de 2026, e o texto seguiu para o Senado.
Projeto aprovado em uma casa não é lei. Quem estiver montando planejamento tributário contando com os 4% está trabalhando com hipótese.
Existe hoje uma forma clara de o investidor identificar um ativo "circular"?
Régua fechada, ainda não. E essa é a lacuna que mais importa agora.
A Taxonomia Sustentável Brasileira é o sistema oficial que classifica quais atividades econômicas são consideradas sustentáveis, e a transição para economia circular é o objetivo nº 6 da sua lista de onze. A primeira edição foi concluída em abril de 2026 e cobriu apenas três objetivos: mitigação das mudanças climáticas, adaptação e redução das desigualdades socioeconômicas. Circularidade ficou para a rodada seguinte. A expectativa declarada pelo Ministério da Fazenda era fechar em 2026 os critérios técnicos da segunda edição, que trata de biodiversidade, uso da terra e das florestas, economia circular e desigualdades regionais.
No soberano, o instrumento existe e tem histórico de preço. O Tesouro Nacional lançou o Arcabouço Brasileiro para Títulos Soberanos Sustentáveis em 5 de setembro de 2023 e já anunciou três emissões: novembro de 2023, junho de 2024 e novembro de 2025. A estreia, o Global 2031, saiu a US$ 2 bilhões, com captação líquida de US$ 1,97 bilhão. Na terceira operação, o papel sustentável saiu com spread de 187,4 pontos-base sobre o Treasury de referência, e o relatório pré-emissão de agosto de 2025 previa alocação indicativa de 50% a 60% em gastos ambientais e 40% a 50% em gastos sociais.
Detalhe que costuma sumir na tradução: são papéis em dólar, colocados no mercado externo. Nada disso está no Tesouro Direto.
No mercado local, o rótulo temático cresceu, mas com concentração setorial nítida. Segundo o ESG Workspace da B3, o estoque de títulos com marcação ESG chegou a R$ 138,16 bilhões ao fim de junho de 2025, contra R$ 128,75 bilhões no fechamento de 2024, com 23 novos papéis emitidos no semestre somando R$ 10,35 bilhões e debêntures respondendo por 88% do estoque. Serviços de eletricidade lidera com 32% do estoque, e nenhum outro setor passa de 15%. Entre as emissoras do semestre aparecem Cemig, Coelba, Celpe e Casan.
Traduzindo: o mercado brasileiro de dívida temática é, hoje, majoritariamente elétrico e de saneamento. Quem compra debênture com selo ESG esperando exposição a circularidade industrial provavelmente está comprando outra coisa.
Quais riscos e limites o discurso da economia circular costuma esconder?
O primeiro é o descompasso entre rótulo e critério. Enquanto os parâmetros técnicos não saírem na taxonomia, "empresa circular" é autodeclaração ou metodologia de terceiro. Selo não diz nada sobre alavancagem, múltiplo ou geração de caixa, e desempenho passado não garante resultado futuro.
O segundo é o risco regulatório, que corre nos dois sentidos. A regra pode chegar e criar custo para quem está no lado linear da cadeia. Ou pode não chegar, chegar tarde, chegar diluída — e frustrar quem antecipou investimento para se adequar. O Banco Central anunciou em abril de 2026 que avaliaria ao longo daquele ano como integrar a taxonomia ao seu arcabouço regulatório: avaliação anunciada, norma não publicada.
O terceiro é fiscal. Benefício com data de validade e teto amarrado a orçamento é benefício que pode encolher.
O quarto é o mais concreto de todos. Um país que recicla mecanicamente algo em torno de 8% dos resíduos secos e onde só um terço dos municípios do Norte tem coleta seletiva tem gargalo de caminhão, galpão e cooperativa antes de ter gargalo de capital. Tese elegante em PowerPoint costuma parar na estrada de terra.
Perguntas frequentes
Economia circular e ESG são a mesma coisa?
Não. ESG é um conjunto amplo de critérios ambientais, sociais e de governança usado na análise de empresas; circularidade é um modelo produtivo específico, que aparece como um dos onze objetivos da Taxonomia Sustentável Brasileira.
Dá para investir em economia circular pelo Tesouro Direto?
As emissões soberanas sustentáveis do Tesouro Nacional, iniciadas em novembro de 2023, foram feitas em dólares no mercado internacional. Não são os títulos ofertados a pessoas físicas no Tesouro Direto.
Qualquer pessoa pode deduzir doações a projetos de reciclagem no imposto de renda?
O Decreto nº 12.106/2024 limita a dedução a 6% do imposto devido na Declaração de Ajuste Anual da pessoa física e a 1% para pessoa jurídica tributada pelo lucro real, e só vale para projetos previamente aprovados pelo Ministério do Meio Ambiente e Mudança do Clima.
Esse incentivo fiscal vale para sempre?
Não. O prazo atual se encerraria em 31 de dezembro de 2026, e o PL 1.361/2025, que tornaria os incentivos permanentes e elevaria a dedução da pessoa jurídica de 1% para 4%, foi aprovado pela Câmara em julho de 2026 e seguiu para o Senado.
Já existe critério oficial para dizer que uma empresa é circular?
Ainda não de forma fechada. Os critérios técnicos da segunda edição da Taxonomia Sustentável Brasileira, que inclui o objetivo de transição para economia circular, estavam previstos para conclusão em 2026.
Quais setores dominam as emissões com selo ESG na B3?
Serviços de eletricidade concentrava 32% do estoque em junho de 2025, sem nenhum outro setor acima de 15%, e as debêntures respondiam por 88% do total. A exposição a circularidade industrial nesse mercado é, portanto, limitada.
menu_book Fontes
fact_check Como este artigo foi produzido
A apuração parte de fontes primárias: Banco Central, Tesouro Nacional, IBGE, FGC, B3 e a legislação publicada no Planalto. Todo artigo publicado aqui traz pelo menos duas delas, listadas acima. A inteligência artificial entra como ferramenta em duas etapas, a pesquisa e a primeira versão do texto — é o que permite a uma redação pequena cobrir mais assunto sem abrir mão da conferência. Ela não assina e não decide: antes de publicar, o editor que assina o artigo lê, corrige e aprova, e a responsabilidade pela informação é dele.